中國私募股權(quán)公司53億元敵意收購非洲銅礦 礦業(yè)投資的戰(zhàn)略突圍與風(fēng)險博弈
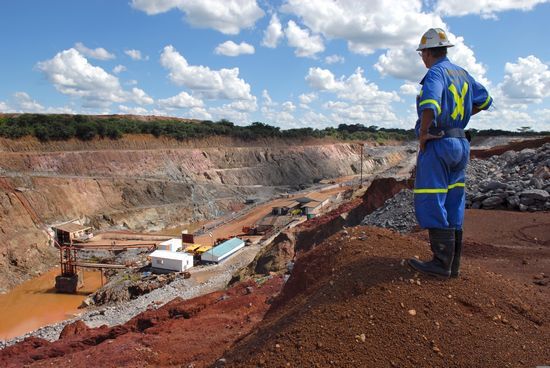
隨著全球能源轉(zhuǎn)型加速,銅作為關(guān)鍵工業(yè)金屬的戰(zhàn)略價值持續(xù)攀升。一則重磅消息震動了國際礦業(yè)市場:一家中國私募股權(quán)公司擬以53億元人民幣(約合7.3億美元)發(fā)起對某非洲銅礦項目的敵意收購。這一交易不僅刷新了中國私募股權(quán)在非洲礦業(yè)投資的單筆規(guī)模紀(jì)錄,更因其“敵意”屬性而備受關(guān)注。本文將從交易背景、戰(zhàn)略動機、潛在風(fēng)險及行業(yè)影響四個維度,剖析這一事件背后的深層邏輯。
一、交易背景:銅價高企與資源爭奪戰(zhàn)
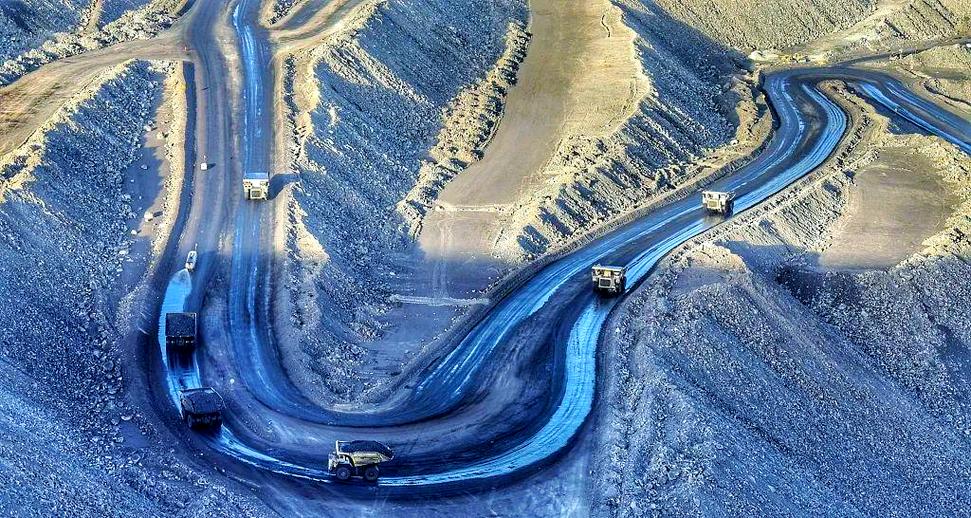
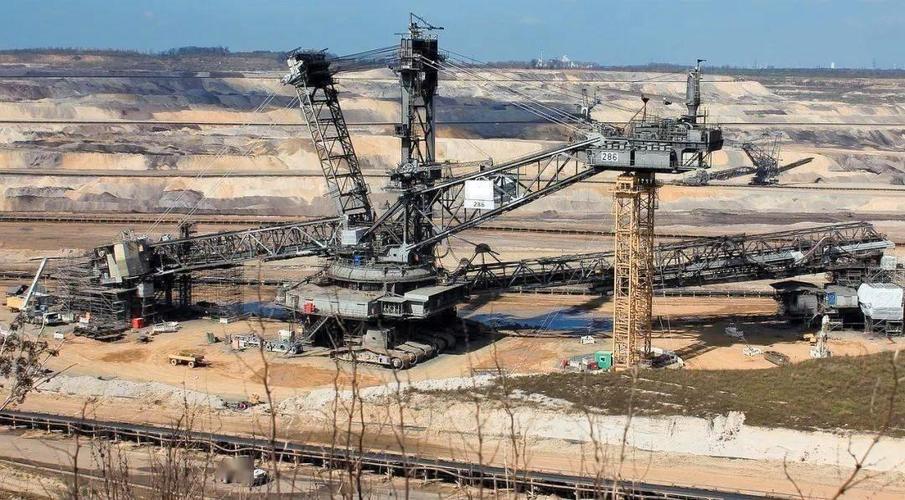
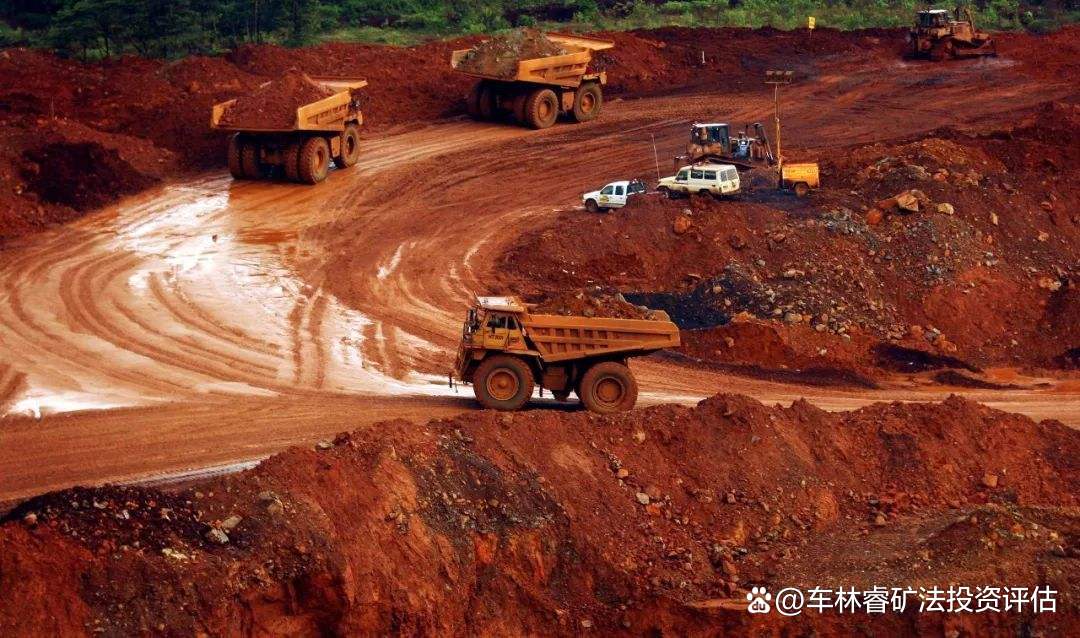
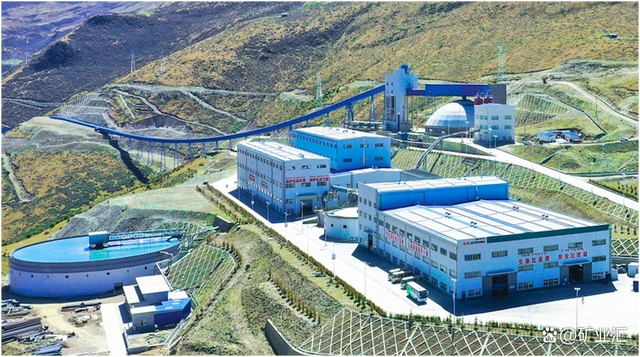
標(biāo)的銅礦位于非洲中部銅鈷成礦帶,已探明銅金屬量超過200萬噸,平均品位約2.5%,屬于全球稀缺的高品位資源。該礦當(dāng)前由一家西方礦業(yè)公司控股,因資金短缺和管理問題產(chǎn)能利用率不足40%。中國私募股權(quán)公司瞄準(zhǔn)這一機會,試圖通過溢價收購奪取控制權(quán),并計劃注入資本重啟擴產(chǎn)。
值得注意的是,此次收購繞過了標(biāo)的公司董事會,直接向股東發(fā)起要約,屬于典型的敵意收購。分析人士指出,中國私募股權(quán)此舉既是對銅價長期看漲(當(dāng)前LME銅價已突破9500美元/噸)的押注,也是在西方礦企收縮非洲投資背景下的“逆向抄底”。
二、戰(zhàn)略動機:為何是私募股權(quán),為何是敵意?
- 政策東風(fēng)吹拂:中國“十四五”規(guī)劃明確將銅列為戰(zhàn)略性礦產(chǎn),鼓勵企業(yè)通過市場化方式獲取海外資源。私募股權(quán)基金作為靈活資本工具,能夠規(guī)避國有企業(yè)直接收購的政治阻力。
- 產(chǎn)業(yè)鏈卡位需求:中國銅消費占全球50%以上,但自給率不足30%。私募股權(quán)收購后,可通過長期包銷協(xié)議鎖定銅精礦供應(yīng),間接保障國內(nèi)冶煉企業(yè)原料安全。
- 敵意策略的博弈邏輯:標(biāo)的大股東(一家加拿大上市礦企)因ESG爭議和債務(wù)問題股價低迷,中國收購方判斷其中小股東可能傾向高溢價退出。敵意收購可避免管理層拖延,快速達成交易。
三、風(fēng)險與挑戰(zhàn):不僅僅是“敵意”
盡管戰(zhàn)略意圖清晰,但交易面臨多重考驗:
- 政治與監(jiān)管阻力:非洲資源國近年加強礦業(yè)保護主義,如剛果(金)重審礦權(quán)合同、贊比亞提高權(quán)利金。標(biāo)的國可能以“國家安全”為由否決交易。
- 融資與運營風(fēng)險:53億元收購資金中擬使用60%杠桿,若銅價波動或項目復(fù)產(chǎn)延遲,償付壓力巨大。中國私募缺乏海外礦山運營經(jīng)驗,可能重蹈“買得來、管不好”的覆轍。
- 法律與輿論戰(zhàn):標(biāo)的公司已聘請國際律所發(fā)起反收購防御,可能散布“中國資本掠奪資源”的輿論,影響當(dāng)?shù)厣鐓^(qū)關(guān)系。
四、行業(yè)影響:開辟中資出海新路徑?
若交易成功,將為中國私募股權(quán)參與全球礦業(yè)競爭提供范本:一是通過“少量股權(quán)+債權(quán)”的結(jié)構(gòu)降低首付壓力;二是與國內(nèi)冶煉廠簽訂預(yù)售協(xié)議以對沖風(fēng)險;三是利用非洲自貿(mào)區(qū)政策降低物流成本。
但也要警惕負(fù)面效應(yīng):單邊敵意收購可能推高資源民族主義情緒,導(dǎo)致后續(xù)中資項目審批趨嚴(yán)。中國礦業(yè)聯(lián)合會建議,企業(yè)應(yīng)更多采用“友好磋商+本地化合營”模式,而非單純資本強攻。
這筆53億元的敵意收購,是中國私募股權(quán)從金融投資轉(zhuǎn)向戰(zhàn)略資源控制的一次豪賭。它折射出全球銅資源爭奪的白熱化,也考驗著中國資本跨境整合的能力。無論成敗,此案都將載入中非礦業(yè)合作史冊——它提醒我們:在能源轉(zhuǎn)型的黃金賽道上,資源獲取不僅需要金錢,更需要智慧與耐心。
如若轉(zhuǎn)載,請注明出處:http://m.zbjuanbanji.com/product/40.html
更新時間:2026-10-30 09:06:17